Турският президент Реджеп Ердоган иска да спре икономическия упадък на страната си с понякога странни методи. Анализаторът Норберт Тофал* обяснява защо това не може да бъде направено в интервю за Тим Барц в списание „Шпигел“.
SPIEGEL : Г-н Тофал, турските гласоподаватели преизбраха Реджеп Тайип Ердоган в балотажа и президентът ще управлява страната още пет години. Какво означава това за турската икономика?
Норберт Тофал: Страхувам се, че не е добре.
-Защо?
Норберт Тофал: Високата инфлация, сривът на турската лира и нарастващият национален дефицит вероятно ще засилят икономическата криза. Слабата лира прави вноса в Турция все по-скъп, което допълнително подхранва инфлацията. Вносът на по-малко стоки също няма да успее, зависимостта на Турция от внос е твърде голяма за това.
-През 2022 г. инфлацията беше понякога над 85 процента. Според официални данни сега тя е паднала до 44 процента. И така, има ли Ердоган по-добър контрол върху инфлацията сега?
Норберт Тофал: Официалната информация е силно противоречива. Особено проблематично е, че турската централна банка понижи основния си лихвен процент от 12,5 на 8,5 процента в края на февруари под натиска на Ердоган.
Понижени! Намаляването на лихвените проценти, когато инфлацията е висока, противоречи на всички икономически закони и икономическа история и не може да доведе до спад на инфлацията.
-Ердоган иска основният лихвен процент да бъде допълнително намален.
Норберт Тофал: Да, той очевидно вярва, че може да отмени икономическите закони. Но и това няма да успее. Което вече можете да видите в реакцията на финансовите пазари след преизбирането му. Турската лира веднага падна до рекордно ниско ниво.
–Когато Ердоган стана министър-председател на Турция за първи път през 2003 г., лирата не струваше почти нищо. След това преживя истински бум и остана относително стабилна в продължение на цели десет години. Как го направи тогава?
Норберт Тофал: Ердоган последователно изпълняваше програмата за реформи за Турция, препоръчана от Международния валутен фонд (МВФ) в продължение на осем години, започвайки през 2003 г. Тогава той следваше препоръките на чуждите сили, които днес така хулеше, че уж искаха само лошото на Турция.
Турция обаче отдавна се е възползвала от тези успешни реформи. Освен това институциите в Турция все още не бяха овладяни и турската централна банка беше все още независима.
-Лирата пада от 2017 г., защо е така?
Норберт Тофал: След успешното прилагане на реформите, препоръчани от МВФ, Ердоган не само започна да развива свои собствени – да кажем: доста неортодоксални – идеи за икономическа политика, но също така бавно, но стабилно започна да привежда държавните институции в своята линия и да оспорва независимост на централната банка.
След предполагаемия опит за преврат на 15 юли 2016 г. той тласна този процес доста безсрамно и с ускорени темпове. Президентска система беше въведена и в Турция чрез конституционен референдум през 2017 г.
Сега властта в страната е съсредоточена до голяма степен у Ердоган, така че той можеше да налага идеите си още по-свободно. Оттогава централната банка също е напълно приведена в строя.
-Турция обаче няма проблем с държавния дълг. Измерено по отношение на брутния вътрешен продукт (БВП), съотношението е около 35 процента. Това е по-ниско, отколкото в повечето страни от еврозоната.
Норберт Тофал: Разбира се, но порочният кръг на инфлацията и девалвацията на лирата вероятно ще накарат държавния дълг и най-вече разходите за обслужване на турския национален бюджет да нараснат неимоверно и буквално да изядат финансовите резерви.
-Какво искате да кажете с това?
Норберт Тофал: Валутните резерви са се свили значително. Съвсем наскоро централната банка дори имаше отрицателна нетна резервна позиция, което означава, че е взела назаем повече резерви, отколкото е имала. Увеличаването на износа на стоки, за които влиза валута, или заможните летни туристи едва ли ще могат да запушат валутната дупка.
Капиталовият контрол вероятно ще бъде разширен. Може да се стигне до криза на платежния баланс.
-Защо това е проблем?
Норберт Тофал: Централната банка използва валутни резерви, за да подкрепи лирата преди изборите, но сега може да са изчерпали възможностите си. Износителите вече са принудени да обменят част от валутните си печалби.
Сега лирата е заплашена от свободно падане. В замяна дългът, който държавата и фирмите са поели в долари и евро, става все по-скъп.
Следователно турците трябва да плащат все повече и повече за своите задължения, а също така става все по-трудно да поемат нов дълг в чуждестранна валута. И нещо друго ме мъчи.
-Какво имате предвид?
Норберт Тофал: Огромният частен дълг в Турция. По данни на Международния валутен фонд той възлиза на почти 180 процента от брутния вътрешен продукт, огромно число. Частните длъжници едва ли имат резерви или шанс да заемат свежи пари в чужбина, защото обслужването на дълга става все по-скъпо с падането на лирата.
-Защо? Ердоган и централната банка умишлено поддържат лихвените проценти ниски, за да могат хората да продължат да финансират потреблението си.
Норберт Тофал: При ниво на инфлация от 44 процента, възможностите вероятно ще намалеят. А финансирането на потреблението на кредит никога не е било добра идея.
Потребителските кредити вероятно ще се основават на чисто създаване на пари и следователно ще продължат да подхранват инфлацията.
Вие изпомпвате повече евтини пари в система, която вече има пресищане с пари. Както вече споменахме обаче, нещата не изглеждат добре с валутните резерви, които биха могли да се използват вместо печатане на пари.
-Докога рискованата политика на Ердоган ще действа?
Норберт Тофал: Самият Ердоган казва, че държавите от Персийския залив са подкрепили лирата и също така има слухове, че той може да черпи средства от Русия.
Но колко дълго и при какви условия тези страни трябва да са готови да уредят дефицита по текущата сметка на Турция? Никой не знае това, със сигурност не е сериозна финансова политика.
За разлика от САЩ, които имат прекомерната привилегия да могат да имат дефицити по текущата сметка, финансирани от притока на чужд капитал с долара като световна резервна валута, Турция не може да разчита на такъв модел. Напротив, изтичането на капитали е проблем именно на Турция, иначе нямаше да се въведе капиталов контрол.
-Турция е фалирала пет пъти от 1900 г. насам, последно през 1982 г. Има ли риск от несъстоятелност отново?
Норберт Тофал: Определено има риск от фалит на турската държава. Трудно е обаче да се прогнозира кога ще се случи това.
Но ако това се случи, ще бъде интересно да видим как ще реагира Ердоган. Ще повиши ли лихвените проценти, за да се бори с инфлацията и падането на лирата? Тогава би трябвало публично да признае, че е сгрешил в политиката си на ниски лихви. Или ще приеме националния фалит?
Той може да обвини за това опозицията, чуждите сили и международните финансови пазари. Ердоган вече даде тон в тази посока по време на предизборната кампания. А следващите избори са чак след пет години.
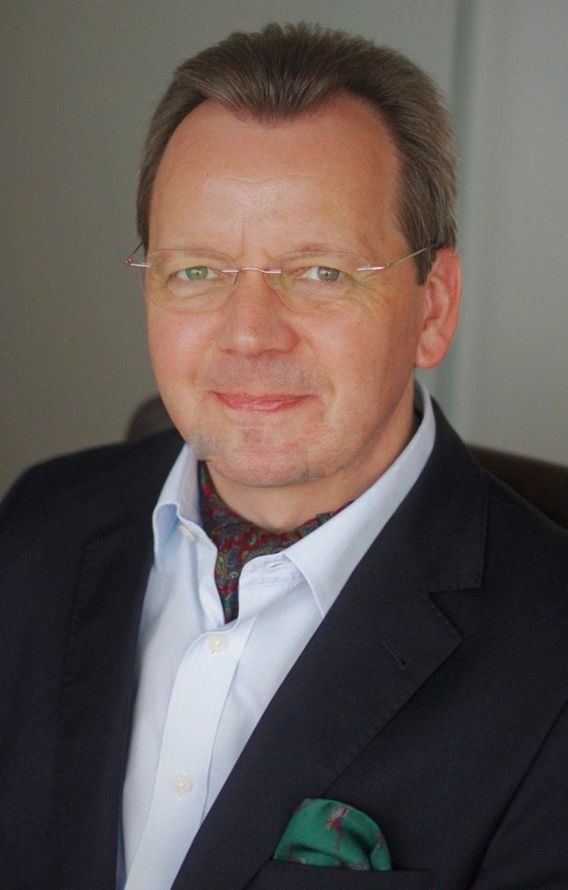
* Норберт Тофал е анализатор в изследователския институт Flossbach von Storch, специализиран в „Икономика, политика и философия“.
От 2008 до 2013 г. е научен сътрудник на депутата от Свободната демократическа партия (FDP) в Бундестага Франк Шефлер, а от 2004 до 2011 г. е и преподавател в Европейския университет “Виадрина“ във Франкфурт на Одер.
Тофал е член на екипа от експерти на федералното правителство за международни мироопазващи операции и е участвал в различни наблюдения на избори от ОССЕ като международен наблюдател на избори.